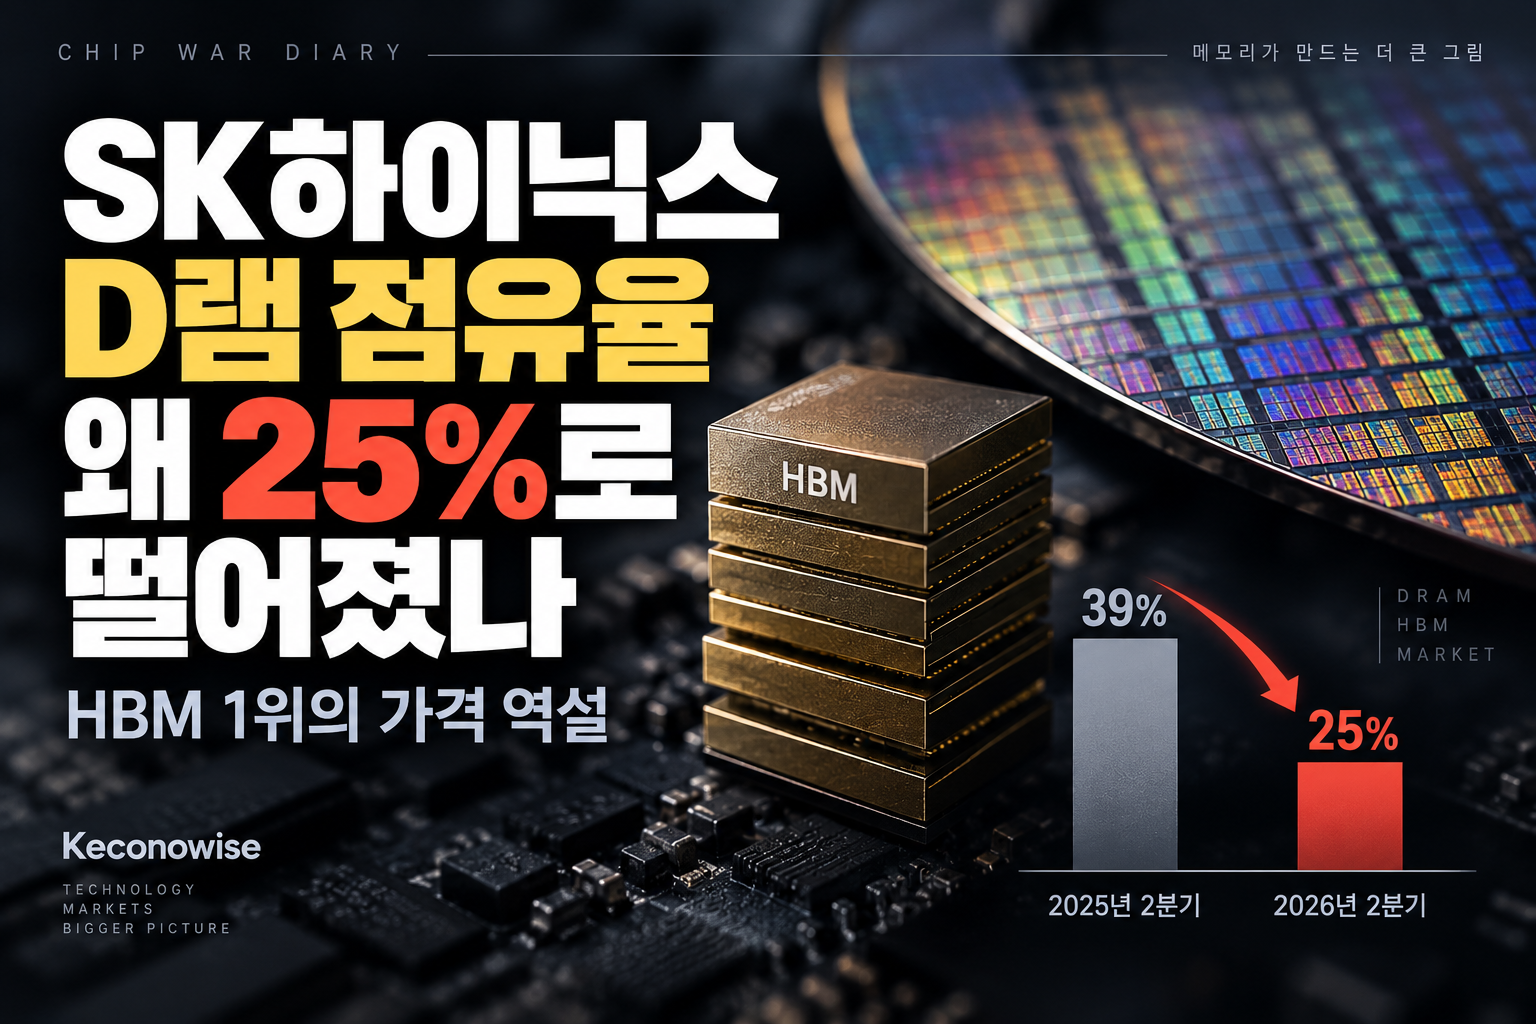
2026년 2분기 SK하이닉스 D램 점유율이 25%로 떨어졌다. 카운터포인트리서치가 9월 1일 갱신한 메모리 트래커에 따르면, 2025년 2분기 39%였던 SK하이닉스의 D램 매출 점유율은 1년 만에 14%포인트 하락했다. 같은 기간 삼성전자는 33%에서 38%로 올라 1위를 되찾았고, 중국 창신메모리(CXMT)는 4%에서 10%로 사상 처음 두 자릿수에 진입했다.
그런데 같은 분기에 SK하이닉스는 매출 79조 3,187억 원, 영업이익 60조 5,426억 원, 영업이익률 76%라는 분기 사상 최대 실적을 발표했다. 전년 동기 대비 매출은 256.8%, 영업이익은 557.2% 늘었다. 두 문장 모두 사실이다. 점유율은 14%포인트 빠졌고, 실적은 역대 최고였다.
이 두 숫자가 동시에 성립하는 이유를 따라가면, 지금 메모리 시장에서 점유율이라는 지표가 무엇을 측정하고 있는지가 드러난다. 결론부터 말하면, 지금의 D램 점유율 표는 누가 기술적으로 앞서 있는지가 아니라 누구의 계약이 언제 다시 가격을 매기는지를 보여준다.
분모가 먼저 움직였다: 시장이 1년 만에 385% 커졌다
점유율은 비율이다. 분자가 커져도 분모가 더 빠르게 커지면 비율은 떨어진다.
전분기와 비교하면 이렇다. 카운터포인트는 2026년 2분기 D램 시장 매출을 1,522억 2,400만 달러, 전분기 대비 57% 증가로 집계했다. 같은 분기 SK하이닉스의 D램 매출은 386억 7,500만 달러로 전분기 대비 38% 늘었다. 시장 성장률에 19%포인트 못 미쳤고, 그 차이가 한 분기 만의 3.6%포인트 점유율 하락으로 기록됐다.
1년 단위로 넓혀도 방향은 같다. 카운터포인트 집계에서 2026년 2분기 D램 시장은 전년 동기 대비 385% 성장했다. 반면 SK하이닉스의 연결 기준 매출 증가율은 256.8%였고, 카운터포인트가 8월 4일 별도로 낸 보도자료에서는 SK하이닉스의 D램 매출만 떼어 전년 대비 214% 증가한 것으로 추정했다.
214%든 257%든, 385% 성장한 시장 안에서는 점유율이 내려간다. 산수의 문제다.
그러니 질문은 “SK하이닉스가 왜 부진했나”가 아니라 “SK하이닉스는 왜 시장보다 느리게 성장했나”가 되어야 한다.
HBM 1위 사업자가 상승장에서 뒤처지는 구조
카운터포인트의 황민성 리서치 디렉터는 SK하이닉스의 점유율 하락을 두 갈래로 설명했다.
첫째, SK하이닉스는 3사 중 HBM 출하량과 매출 비중이 가장 높아 HBM 평균 가격 하락의 영향을 상대적으로 크게 받았다.
둘째, SK하이닉스는 경쟁사보다 먼저 장기공급계약(LTA)을 체결했고, 가격 상단과 하단을 고정 계약가에 묶는 LTA의 구조상 메모리 가격이 오르기 시작하던 시점에 일찍 정한 가격은 현재 시세보다 낮을 수밖에 없다는 것이다.
두 번째 설명은 메모리 LTA가 재무제표에 어떻게 기록되는지를 다룬 앞선 글에서 짚었던 구조가 손익으로 나타난 사례다.
LTA는 물량을 확보하는 장치이면서 동시에 가격을 고정하는 장치다. 하락장에서는 방어막이지만, 상승장에서는 천장이 된다.
가격 결정 주기의 차이도 같은 방향으로 작용한다. 그리고 이 부분은 시장조사기관의 추정이 아니라 회사가 직접 확인한 내용이다.
김재준 삼성전자 DS부문 메모리사업부 부사장은 2026년 4월 30일 1분기 실적 컨퍼런스콜에서, 업계 관행상 HBM은 후공정 생산능력 준비에 필요한 리드타임을 고려해 연 단위 선행 가격 협상을 운영하는 반면 범용 D램은 분기 단위로 협상한다고 설명했다.
그 결과 분기마다 범용 D램 가격 상승 폭이 크게 확대되면서 HBM과 범용 D램 사이에 수익성 역전이 발생했다는 것이다.
숫자로 보면 격차가 분명하다. 트렌드포스 집계 기준 범용 D램 계약가는 2026년 1분기에 전분기 대비 약 93~98% 올랐고, 2분기에도 58~63% 상승이 전망됐으며, 3분기 전망치는 13~18%다.
같은 기간 HBM은 연 단위 선행 가격 협상의 영향을 받았다. 트렌드포스도 3대 공급사의 연간 가격 결정 방식 때문에 분기마다 오르는 시장 가격이 HBM 계약가에 제때 반영되지 못했다고 분석했다.
1분기 숫자에서 이 차이가 그대로 확인된다. 트렌드포스에 따르면 2026년 1분기 삼성전자는 3사 중 가장 높은 ASP 상승률을 기록하며 매출 373억 2,000만 달러, 전분기 대비 93.4% 증가로 점유율 38.5%를 차지했다.
SK하이닉스는 매출 279억 8,000만 달러, 전분기 대비 62.5% 증가에 점유율 28.8%였다. 트렌드포스는 SK하이닉스가 3사 중 HBM 비트 출하 비중이 가장 높아 2026년 HBM 계약가 하락으로 전체 ASP 상승이 제약됐다고 설명했다.
웨이퍼당 수익은 이미 뒤집혔다
이 현상의 밑바닥에는 웨이퍼 경제학이 있다.
트렌드포스는 다이 크기, 수율, Gb당 가격을 이용해 웨이퍼 한 장당 매출을 추정한 결과, 2026년 1분기에 HBM의 웨이퍼당 매출이 DDR5 64GB RDIMM에 역전당했다고 밝혔다. 수익성 역시 같은 시점부터 DDR5 64GB RDIMM을 밑돌기 시작했다.
HBM이 가격 급등장에서 뒤처진 이유를 다룬 글에서 살펴본 역전이, 점유율 표에서는 순위 변동으로 나타난 셈이다.
HBM이 웨이퍼를 얼마나 많이 소모하는지는 트렌드포스의 두 숫자를 나란히 놓으면 분명해진다.
상위 3사 기준으로 HBM이 전체 D램 웨이퍼 투입에서 차지하는 비중은 2025년 말 약 18%, 2026년 말 22%, 2027년 말 30%로 추정된다. 그런데 HBM이 전체 D램 비트 공급에서 차지하는 비중은 같은 기간 각각 약 8%, 9%, 13%에 그친다.
2027년 말이면 웨이퍼는 30%를 가져가면서 비트는 13%만 내놓는 구조가 된다.
3사가 HBM에 웨이퍼를 계속 넣는 동안 범용 D램 공급은 그만큼 줄었고, 그 공백이 범용 D램 가격을 밀어 올렸다. 그리고 그 가격 상승분을 상대적으로 빠르게 매출에 반영할 수 있었던 쪽이 이번 상승장에서 유리했다.
2026년 2분기 D램 매출 점유율
| 업체 | 2025년 2분기 | 2026년 1분기 | 2026년 2분기 |
|---|---|---|---|
| 삼성전자 | 33% | 38% | 38% |
| SK하이닉스 | 39% | 29% | 25% |
| 마이크론 | 22% | 22% | 24% |
| CXMT | 4% | 8% | 10% |
| 난야 | 1% | 2% | 2% |
자료: 카운터포인트리서치 글로벌 메모리 트래커, 2026년 9월 1일 갱신본. 매출 기준. 반올림으로 합계가 100%와 일치하지 않을 수 있다. 카운터포인트가 8월 4일 배포한 보도자료에서는 같은 분기 수치가 삼성전자 39%, SK하이닉스 26%, 마이크론 25%로 제시됐으며, 이후 트래커에서 위와 같이 조정됐다.
HBM만 따로 보면 그림이 다르다.
카운터포인트 집계에서 HBM 매출 점유율은 SK하이닉스가 2025년 2분기 64%에서 2026년 2분기 50%로 낮아졌고, 삼성전자가 15%에서 33%로 올랐다. 마이크론은 21%에서 18%로 소폭 하락했다.
SK하이닉스는 HBM에서 여전히 절반을 쥐고 있다. 다만 HBM은 연 단위 선행 가격 협상의 영향을 받는 반면 범용 D램은 급등한 가격을 분기 단위 협상에 더 빠르게 반영할 수 있었다. 이 가격 반영 속도의 차이가 이번 분기 점유율 변화를 설명하는 핵심 요인 중 하나다.
비어 있는 자리를 가져간 CXMT
카운터포인트에 따르면 CXMT는 2026년 2분기에 전년 동기 대비 716% 성장하며 전 세계에서 가장 빠르게 성장한 D램 공급사가 됐다. 대만 난야도 690% 성장했다.
두 회사의 공통점은 HBM 매출 비중이 사실상 없다는 점이다. 이들은 범용 D램 중심의 제품 구성을 갖고 있었고, 범용 D램 가격 급등의 영향을 상대적으로 크게 받았다.
여기서 구분해야 할 것이 있다.
CXMT의 10%는 첨단 HBM 기술 경쟁에서 선두 업체를 추월했다는 의미로 읽어서는 안 된다. 상위 업체들이 HBM에 더 많은 웨이퍼를 배분하면서 범용 D램 시장에 생긴 공급 여백과 중국 내 수요, CXMT 자체의 생산능력 확대가 함께 작용한 결과에 가깝다.
카운터포인트도 CXMT의 성장 동력으로 중국 내 범용 D램 수요와 생산능력 확대를 지목했다.
이는 중국 반도체 자립을 다룬 글에서 정리했던 선택적 자립 시나리오와 맞아떨어진다. 첨단 영역을 정면으로 뚫는 대신, 선두 업체가 상대적으로 공급을 줄인 성숙 구간에서 점유율을 넓히는 방식이다.
생산능력 측면에서 트렌드포스는 로이터를 인용해 CXMT가 허페이 2곳과 베이징 1곳에서 12인치 D램 팹 3개를 운영하며 월 약 30만 장 규모의 생산능력을 갖춘 것으로 전했다.
상하이와 허페이의 신규 팹이 더해지면 월 60만 장을 넘길 수 있다는 관측도 함께 소개됐다. 다만 이는 업계 추정치이며 회사 공시가 아니다.
CXMT가 HBM3E로 넘어갈 때 부딪히는 두 개의 선
2026년 8월 31일 미국 매체 디인포메이션은 소식통 2명을 인용해 CXMT가 HBM3E를 소량 생산하기 시작했고 내년 생산 확대를 계획 중이라고 보도했다.
알리바바 산하 반도체 설계 조직 T헤드(핑터우거)와 캠브리콘이 자사 프로세서와 함께 검증 테스트를 진행 중이며, 통과할 경우 이르면 2027년 출시 제품에 탑재하는 방안이 검토되는 것으로 전해졌다.
다만 수율은 여전히 과제로 지목됐고, 이 보도는 익명 소식통에 기반한 것으로 CXMT의 공식 발표가 아니다.
중국 기업이 HBM을 직접 만들어야 하는 이유는 규제선에 있다.
미국 상무부 산업안보국(BIS)은 2024년 12월 2일 시행한 잠정 최종 규칙에서 수출통제분류번호 3A090.c를 신설해 대역폭 밀도가 제곱밀리미터당 초당 2GB를 초과하는 HBM을 통제 대상에 넣었다.
대역폭 밀도는 패키지 또는 스택의 대역폭을 면적으로 나눈 값이다. 이 기준을 넘는 HBM의 대중국 수출에는 미국의 허가 요건이 적용된다. 중국 입장에서는 첨단 HBM의 안정적인 조달이 어려워진 만큼 자체 생산 역량을 확보할 유인이 커진다.
두 번째 선은 장비다.
HBM 적층에는 열압착 본더(TC 본더)가 들어간다. 아주경제는 세미애널리시스가 2026년 6월 CXMT의 HBM 공급망을 분석하며 한미반도체가 2024년 CXMT에 복수의 TC 본더를 납품한 사실을 확인했다고 밝힌 점을 전하면서, 수출통제가 본격화되기 전 확보한 장비가 이번 소량 생산에 쓰였을 가능성을 제기했다.
다만 현재 HBM3E 라인에서 해당 장비가 실제로 가동되고 있는지는 공식적으로 확인되지 않았고, CXMT와 한미반도체 모두 관련 언급을 하지 않았다. 이 대목은 확인된 사실이 아니라 정황에 근거한 추정으로 읽어야 한다.
정리하면 CXMT의 HBM 진입은 D램 노드 경쟁만의 문제가 아니라 후공정 장비 접근권과 수출통제의 영향을 함께 받는다.
하이브리드 본딩을 다룬 글에서 봤듯이 적층 기술은 세대가 올라갈수록 후공정 기술과 장비의 중요성이 커지고 있다.
2027년에는 같은 메커니즘이 반대로 작동한다
지금의 구도는 고정된 것이 아니다.
트렌드포스는 2027년 HBM 계약 가격이 큰 폭으로 상승할 것으로 전망했다. 8월 25일 발표에서는 상승 폭을 70~140%로 제시했다.
근거는 분명하다. HBM 세대가 올라가며 다이 크기가 커지고, 웨이퍼 투입 비중이 2027년 말 30%까지 늘어나며, 그만큼 범용 D램 생산능력을 밀어내는 구축 효과가 심해진다는 것이다.
이 조건에서는 공급사가 HBM 가격 인상을 요구할 명분과 협상력을 함께 갖게 된다.
삼성전자도 같은 시점을 지목했다.
1분기 컨퍼런스콜에서 회사는 HBM 수급 격차가 계속 확대되는 협상 환경을 감안하면 내년에는 범용 D램과의 수익성 격차가 큰 폭으로 축소될 것으로 전망한다고 밝혔다.
동시에 단기 수익성만 고려해 범용 D램 위주로 편중된 제품 믹스를 운영하면 AI 인프라 구축 자체에 제약이 생길 수 있다며, 균형 잡힌 공급 전략을 유지하겠다는 입장을 내놨다.
지금의 점유율 순위가 전략 전환의 신호로 곧장 이어지지는 않는다는 뜻이다.
카운터포인트는 HBM4 출하가 2026년 하반기부터 본격적으로 가시화될 것으로 보고 있다. 차세대 HBM과 GPU가 확대되면서 HBM 가격도 다시 반등할 가능성이 있다는 전망이다.
여기에 엔비디아가 HBM 베이스 다이 설계까지 가져가기 시작한 흐름이 겹친다.
HBM4 세대의 가격 협상은 단순한 수급 협상을 넘어 차세대 HBM의 원가 구조와 공급능력, 고객별 설계 요구가 함께 반영되는 협상이 되고 있다.
점유율 표를 읽는 세 가지 기준
- 점유율 변화를 보기 전에 시장 전체의 성장률을 먼저 확인한다. 385% 성장한 시장에서 200%대 성장은 점유율 하락으로 기록될 수 있다.
- 공급사별 가격 결정 주기를 구분한다. 분기마다 다시 매기는 범용 D램과 연 단위 선행 협상의 영향을 받는 HBM은 같은 분기에도 서로 다른 가격 국면에 있을 수 있다.
- 장기공급계약 체결 시점을 확인한다. 언제 계약했는지가 현재 매출에 반영되는 가격에 영향을 준다. 먼저 물량을 확보한 쪽이 급격한 가격 상승 국면에서는 상승분을 늦게 반영할 수도 있다.
2026년 2분기 D램 점유율 표가 알려주는 것은 기술 순위만이 아니다.
그 표에는 공급사별 제품 믹스와 계약 가격, 가격 재협상 주기의 차이가 함께 들어 있다. 계약 주기가 한 바퀴 돌고 HBM4 가격이 본격적으로 반영되기 시작하면 지금과 다른 숫자가 나올 수도 있다.
그래서 다음으로 봐야 할 것은 2026년 2분기의 순위 자체가 아니라 2027년 HBM4 계약 가격이 어떻게 결정되는가다.
자주 묻는 질문
SK하이닉스 실적이 나빠진 것인가
아니다. SK하이닉스는 2026년 2분기에 매출 79조 3,187억 원, 영업이익 60조 5,426억 원으로 분기 사상 최대 실적을 기록했다. 영업이익률은 76%였고 상반기 누적 매출은 처음으로 100조 원을 넘었다.
점유율은 절대 실적이 아니라 시장 전체와 비교한 상대적인 매출 비중이다.
HBM 가격은 왜 상대적으로 약했나
카운터포인트는 2026년 2분기 HBM 평균 가격 약세의 원인으로 기존 HBM3E 제품의 가격 하락과 HBM4 출시 시점의 영향을 지목했다.
구조적 원인은 회사 설명에서도 확인된다. 삼성전자는 1분기 컨퍼런스콜에서 HBM은 연 단위 선행 가격 협상, 범용 D램은 분기 단위 협상이라는 관행 때문에 두 제품군 사이에 수익성 역전이 발생했다고 밝혔다.
CXMT는 삼성전자와 SK하이닉스에 실질적 위협인가
범용 D램에서는 이미 매출 기준 두 자릿수 점유율에 올라섰다.
HBM에서는 아직 소량 생산과 고객사 검증 단계로 전해지며, 수율이 과제로 지목된다. 따라서 범용 D램 점유율 상승과 첨단 HBM 경쟁력을 같은 의미로 해석해서는 안 된다.
2027년에는 점유율이 다시 바뀌나
확정할 수 없다.
다만 트렌드포스는 HBM 웨이퍼 투입 비중이 2027년 말 30%까지 늘고 범용 D램에 대한 구축 효과가 심해지면서 HBM 계약 가격이 크게 상승할 것으로 전망하고 있다.
삼성전자 역시 1분기 컨퍼런스콜에서 내년에는 범용 D램과의 수익성 격차가 큰 폭으로 축소될 것으로 본다고 밝혔다.
이 방향이 실현되면 2026년 상반기에 HBM의 가격 반영 속도 때문에 상대적으로 불리했던 구조가 달라질 가능성이 있다. 다만 시장조사기관 전망치와 회사 전망 모두 확정된 계약 조건은 아니다.
출처
- Counterpoint Research, Global DRAM and HBM Market Share: Quarterly (2026년 9월 1일 갱신, 확인일 2026년 9월 8일)
- Counterpoint Research, AI Demand Reshapes DRAM Rankings in Q2 2026 (2026년 8월 4일)
- 머니투데이, D램 시장 급성장에 1위 굳힌 삼성, SK하이닉스와 격차도 벌린다 (2026년 9월 7일, 카운터포인트 집계 인용)
- 디일렉, 삼성전자 2026년 1분기 실적발표 컨퍼런스콜 전문 (2026년 4월 30일)
- SK하이닉스 뉴스룸, 2026년 2분기 경영실적 발표 (2026년 7월 29일)
- TrendForce, Tight DRAM Supply Gives Suppliers Greater Pricing Power in HBM (2026년 6월 2일)
- TrendForce, Rapid Contract Price Surge Drives 1Q26 DRAM Industry Up 81% QoQ (2026년 6월 1일)
- TrendForce, AI Server Demand Continues to Support Memory Prices in 3Q26 (2026년 7월 3일)
- TrendForce, Memory Prices Soar; DRAM and NAND Flash to Account for 68% of Major CSP CapEx in 2027 (2026년 8월 25일)
- TrendForce, DRAM Industry Revenue Rises 59.5% QoQ in 2Q26 (2026년 9월 7일)
- TrendForce, CXMT Reportedly Eyes Second Beijing 12-inch DRAM Fab (2026년 8월 4일)
- 아주경제, CXMT의 HBM3E 생산, TC본더는 어디서 조달했나 (2026년 9월 2일)
- 미국 상무부 산업안보국(BIS) 잠정 최종 규칙 원문 PDF (2024년 12월 5일 연방관보 게재, 시행일 2024년 12월 2일)
이 글은 정보 제공을 목적으로 작성됐으며 특정 종목의 매매를 권유하지 않는다. 인용된 시장조사기관 수치는 추정치로, 각 기업의 공시 수치와는 구분해 읽어야 한다.