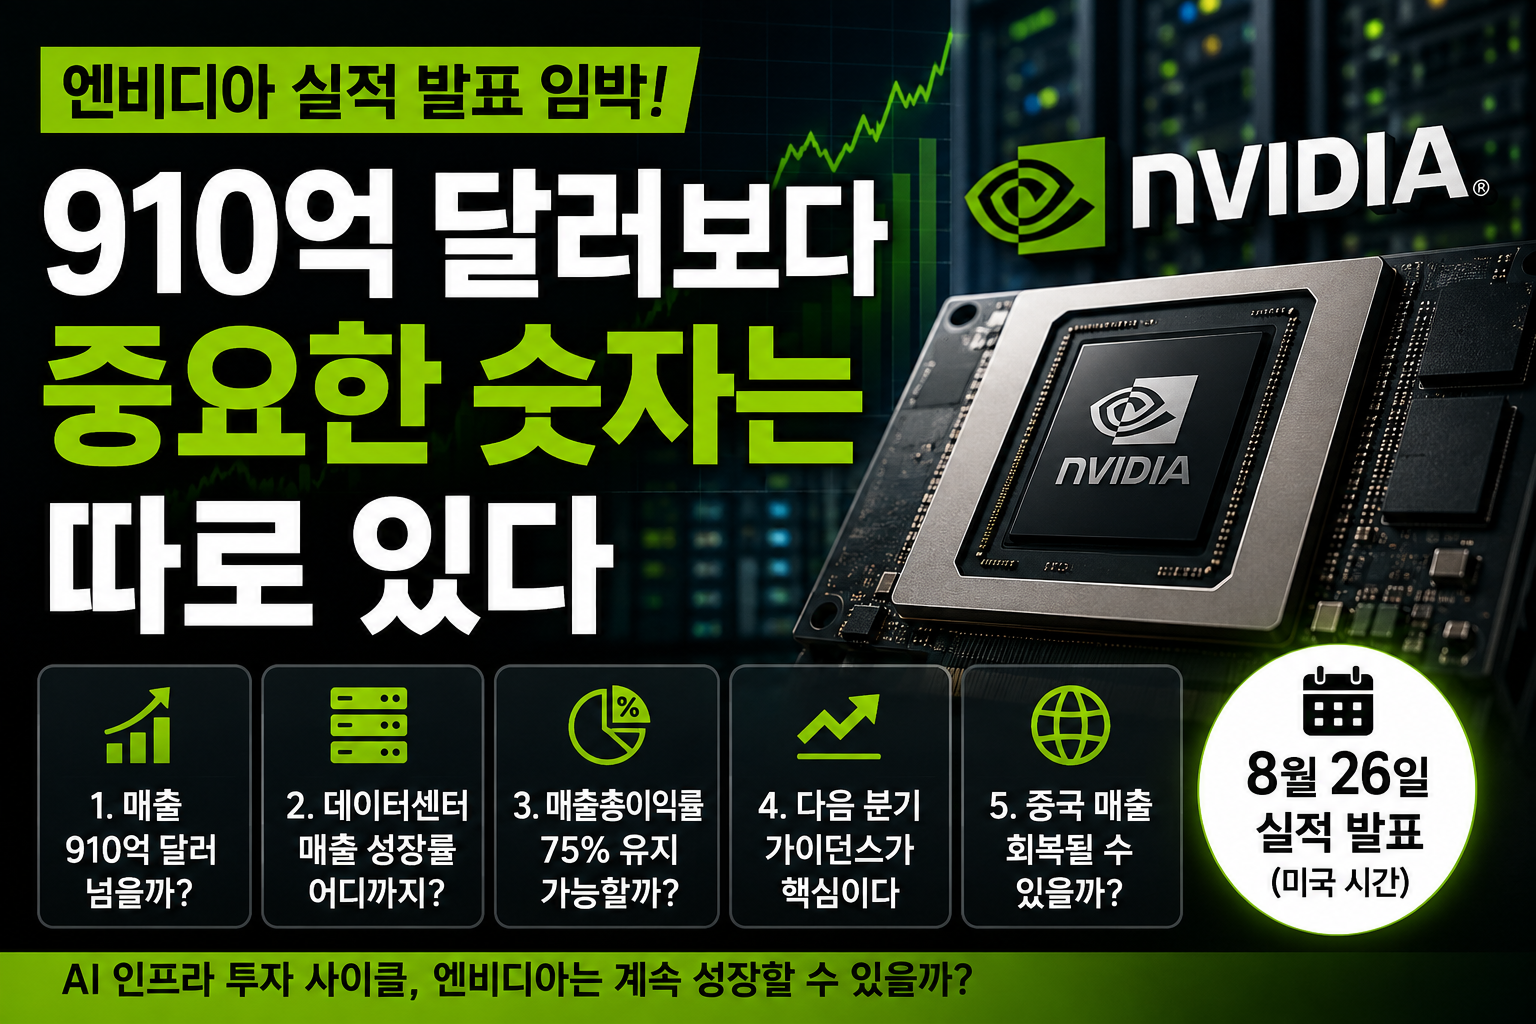
엔비디아 실적 발표가 다가올 때마다 투자자들의 관심은 매출과 주당순이익에 집중됩니다. 하지만 엔비디아처럼 시장 기대치가 높은 기업은 단순히 예상치를 웃도는 것만으로 충분하지 않습니다. 이미 높은 성장 기대가 주가에 반영돼 있기 때문에 시장은 “이번 분기에 얼마나 벌었는가”보다 “이 성장 속도가 다음 분기에도 이어질 수 있는가”를 더 중요하게 봅니다.
엔비디아는 2026년 8월 26일 오후 2시(미국 태평양시간) 회계연도 2027년 2분기 실적을 발표할 예정입니다. 이번 발표에서 확인해야 할 숫자는 전체 매출 하나가 아닙니다. 데이터센터 매출 성장률, 3분기 매출 가이던스, 매출총이익률, 중국 데이터센터 매출 가능성, 그리고 차세대 AI 플랫폼 공급 확대가 함께 움직이는지를 봐야 합니다.
최근 엔비디아 실적은 얼마나 좋았을까?
엔비디아는 2026년 5월 발표한 회계연도 2027년 1분기 실적에서 매출 816억1,500만 달러를 기록했습니다. 전년 동기 대비 85%, 직전 분기 대비 20% 증가한 수치입니다. 데이터센터 매출은 752억 달러로 전년 동기 대비 92%, 직전 분기 대비 21% 성장했습니다.
비일반회계기준(Non-GAAP) 기준 희석 주당순이익은 1.87달러, 매출총이익률은 75.0%였습니다. 엔비디아는 2분기 매출 전망으로 910억 달러에 ±2%의 범위를 제시했고, 이 전망에는 중국 데이터센터 컴퓨팅 매출을 포함하지 않았다고 밝혔습니다.
숫자 자체만 보면 매우 강한 실적입니다. 그러나 엔비디아의 경우 “좋은 실적”보다 “시장 기대를 얼마나 더 넘어섰는지”가 주가에 더 큰 영향을 줄 수 있습니다. 이미 높은 성장률이 전제된 기업일수록 시장의 기준선도 함께 높아지기 때문입니다.
첫 번째 핵심 숫자, 910억 달러를 얼마나 넘어설까?
이번 실적 발표에서 가장 먼저 확인할 숫자는 2분기 매출입니다. 회사가 제시한 전망의 중심값은 910억 달러이며 ±2%를 적용하면 약 892억~928억 달러가 공식 가이던스 범위입니다.
하지만 엔비디아는 과거 여러 분기 동안 공식 가이던스를 웃도는 실적을 보여왔기 때문에, 단순히 910억 달러를 넘었다는 사실만으로 시장이 만족할 것이라고 보기는 어렵습니다.
실제 판단에서는 세 가지를 함께 봐야 합니다. 첫째, 시장 컨센서스를 어느 정도 웃돌았는가. 둘째, 매출 증가가 일회성 주문이 아니라 지속적인 AI 인프라 수요에서 나왔는가. 셋째, 다음 분기 매출 가이던스가 현재의 성장 흐름을 이어갈 만큼 강한가입니다.
두 번째 핵심 숫자, 데이터센터 매출 증가율
현재 엔비디아 매출 구조에서 데이터센터 사업의 비중은 압도적입니다. 회계연도 2027년 1분기 기준 전체 매출 816억1,500만 달러 가운데 데이터센터 매출은 752억 달러로, 단순 계산하면 약 92%를 차지했습니다.
따라서 앞으로는 데이터센터 매출이 “얼마나 큰가”보다 “얼마나 빠르게 계속 성장하는가”가 더 중요해집니다. 시장은 마이크로소프트, 메타, 아마존, 알파벳 등 주요 빅테크의 AI 인프라 투자가 실제 엔비디아 시스템 주문으로 얼마나 이어지는지 확인하려 할 것입니다.
데이터센터 매출이 증가하더라도 직전 분기 대비 성장률이 빠르게 둔화된다면 시장은 AI 투자 사이클의 정점을 의심할 수 있습니다. 반대로 높은 절대 매출과 함께 분기 성장률까지 유지된다면 AI 인프라 투자가 여전히 강하다는 신호가 될 수 있습니다.
세 번째 핵심 숫자, 매출총이익률 75%
엔비디아의 높은 기업가치를 설명하는 핵심 지표 중 하나는 매출총이익률입니다. 1분기 비일반회계기준 매출총이익률은 75.0%였고, 2분기 전망도 75.0%에 ±0.5%포인트를 제시했습니다.
높은 매출총이익률은 AI 가속기 시장에서 엔비디아가 강한 제품 경쟁력과 가격 결정력을 가지고 있음을 보여주는 지표로 볼 수 있습니다. 다만 차세대 제품 공급이 확대되는 초기에는 제조 수율, 고대역폭메모리 비용, 첨단 패키징 비용, 공급망 전환 비용 등이 수익성에 영향을 줄 수 있습니다.
따라서 매출이 예상보다 크게 늘더라도 매출총이익률이 시장 기대보다 눈에 띄게 떨어진다면 실적의 질이 약해졌다는 평가를 받을 수 있습니다. 이번 발표에서는 75% 안팎의 수익성이 유지되는지와 신제품 공급 확대 과정에서 마진 압박이 나타나는지를 함께 확인해야 합니다.
네 번째 핵심 숫자, 다음 분기 매출 가이던스
실적 발표에서 이미 지나간 분기의 매출보다 더 중요한 숫자는 다음 분기 전망입니다. 주가는 과거 실적보다 미래 이익에 대한 기대를 먼저 반영하기 때문입니다.
엔비디아가 시장 예상치를 웃도는 2분기 실적을 발표하더라도 다음 분기 가이던스가 기대에 미치지 못한다면 주가는 약하게 반응할 수 있습니다. 반대로 당장의 실적이 컨센서스와 비슷하더라도 향후 전망이 강하면 시장은 성장 지속 가능성에 더 높은 점수를 줄 수 있습니다.
특히 이번에는 Blackwell 계열의 공급 확대와 Vera Rubin 플랫폼으로 이어지는 제품 전환이 중요한 변수입니다. 엔비디아는 데이터센터 사업을 Hyperscale과 AI Clouds·Industrial·Enterprise를 포함한 ACIE 등으로 세분화하는 새로운 보고 체계도 도입했습니다. 향후 실적에서는 AI 인프라 수요가 소수 하이퍼스케일러에만 집중되는지, 아니면 기업·산업·국가 단위의 AI 팩토리로 확산되는지를 확인할 필요가 있습니다.
다섯 번째 핵심 변수, 중국 매출은 어떻게 반영될까?
중국 시장도 이번 실적에서 빼놓을 수 없는 변수입니다. 엔비디아는 2분기 매출 전망에 중국 데이터센터 컴퓨팅 매출을 포함하지 않았다고 공식적으로 밝혔습니다.
따라서 중국 사업 여건의 변화는 향후 실적의 상·하방 변수로 남아 있습니다. 다만 실제 매출 기여 정도는 수출 규제, 제품 승인, 공급 조건, 중국 현지 AI 반도체 경쟁 등에 따라 달라질 수 있습니다.
이번 발표에서는 중국 관련 매출이 실제로 어느 정도 발생했는지보다, 회사가 향후 중국 데이터센터 매출 가능성을 다음 분기 전망이나 경영진 설명에 어떻게 반영하는지를 함께 볼 필요가 있습니다.
자사주 매입보다 더 중요한 숫자, 현금 창출력
엔비디아는 회계연도 2027년 1분기에 자사주 매입과 현금배당을 통해 약 200억 달러를 주주에게 환원했습니다. 이사회는 추가로 800억 달러 규모의 자사주 매입 한도를 승인했고, 분기 배당금은 주당 0.01달러에서 0.25달러로 인상했습니다.
그러나 주주환원 규모보다 더 중요한 것은 이를 가능하게 만드는 현금 창출력입니다. 같은 분기 엔비디아의 영업현금흐름은 약 503억 달러, 잉여현금흐름은 약 486억 달러였습니다.
즉 투자자가 확인해야 할 것은 자사주 매입 규모 자체가 아니라, AI 인프라 성장과 함께 이러한 현금흐름이 지속적으로 늘어날 수 있는가입니다. 연구개발, 공급망 확보, 신제품 투자와 주주환원을 동시에 감당할 수 있는 현금 창출력이 유지된다면 높은 기업가치를 뒷받침하는 중요한 근거가 될 수 있습니다.
엔비디아 실적 발표를 볼 때 주의할 점
엔비디아 실적이 좋다고 해서 주가가 반드시 오르는 것은 아닙니다. 현재 시장 가격에는 미래 성장에 대한 높은 기대가 이미 반영돼 있을 수 있기 때문입니다. 시장 예상치를 웃돈 실적도 사전에 형성된 기대 수준에 비해 부족하다고 평가되면 주가는 오히려 하락할 수 있습니다.
또한 엔비디아의 성장에는 빅테크의 AI 설비투자, HBM 공급, 첨단 패키징 생산능력, 미국의 대중국 수출 규제, 경쟁사의 AI 반도체 개발 등 여러 변수가 동시에 작용합니다. 한 분기의 숫자만으로 장기 성장성을 확정하기보다 데이터센터 성장률, 매출총이익률, 현금흐름, 가이던스의 방향을 여러 분기에 걸쳐 비교하는 것이 중요합니다.
Keconowise View: 910억 달러보다 중요한 숫자는 ‘다음 숫자’다
이번 실적에서 910억 달러를 넘느냐만 보는 것은 충분하지 않습니다. 엔비디아의 데이터센터 매출은 이미 전체 매출의 약 92%에 도달했습니다. 이제 시장의 관심은 데이터센터 사업이 얼마나 큰지가 아니라 그 거대한 사업이 어느 속도로 계속 성장할 수 있는지로 이동하고 있습니다.
특히 세 숫자의 조합을 봐야 합니다. 데이터센터의 분기 성장률, 75% 안팎의 매출총이익률, 그리고 다음 분기 매출 가이던스입니다. 매출은 늘지만 성장률과 마진이 동시에 낮아진다면 AI 인프라 사이클에 대한 기대가 조정될 수 있습니다. 반대로 높은 마진을 유지하면서 다음 분기 전망까지 강하게 제시한다면 현재 AI 투자 사이클이 단순한 일회성 증설을 넘어 장기적인 인프라 확대로 이어지고 있다는 근거가 강해집니다.
따라서 이번 실적 발표에서 시장이 찾는 숫자는 하나가 아닙니다. 성장률·수익성·가이던스가 같은 방향을 가리키는지가 핵심입니다.
결론: 매출보다 중요한 것은 성장의 지속 가능성
이번 엔비디아 실적 발표에서 시장이 진짜 주목하는 숫자는 단순한 매출과 주당순이익이 아닙니다. 핵심은 910억 달러 매출 전망을 얼마나 넘어섰는지, 데이터센터 매출이 분기 대비 얼마나 성장했는지, 75% 수준의 매출총이익률을 유지했는지, 그리고 다음 분기 가이던스가 시장 기대를 충족하는지입니다.
여기에 중국 데이터센터 매출의 변화, Blackwell 공급 확대, Vera Rubin으로 이어지는 제품 전환, 그리고 현금 창출력까지 함께 봐야 엔비디아 성장의 지속 가능성을 제대로 판단할 수 있습니다.
결국 이번 실적 발표의 핵심 질문은 “엔비디아가 이번 분기에 얼마나 벌었는가”가 아니라 “AI 인프라 투자 확대가 앞으로도 엔비디아의 매출과 이익으로 계속 연결될 수 있는가”입니다.
자료 출처
– NVIDIA Investor Relations, “NVIDIA Announces Financial Results for First Quarter Fiscal 2027” (2026년 5월 20일)
– NVIDIA Investor Relations, “NVIDIA 2nd Quarter FY27 Financial Results” (2026년 8월 26일 예정)
※ 이 글은 기업 실적과 산업 흐름을 이해하기 위한 정보 제공 목적이며, 특정 종목의 매수 또는 매도를 권유하는 투자 조언이 아닙니다.