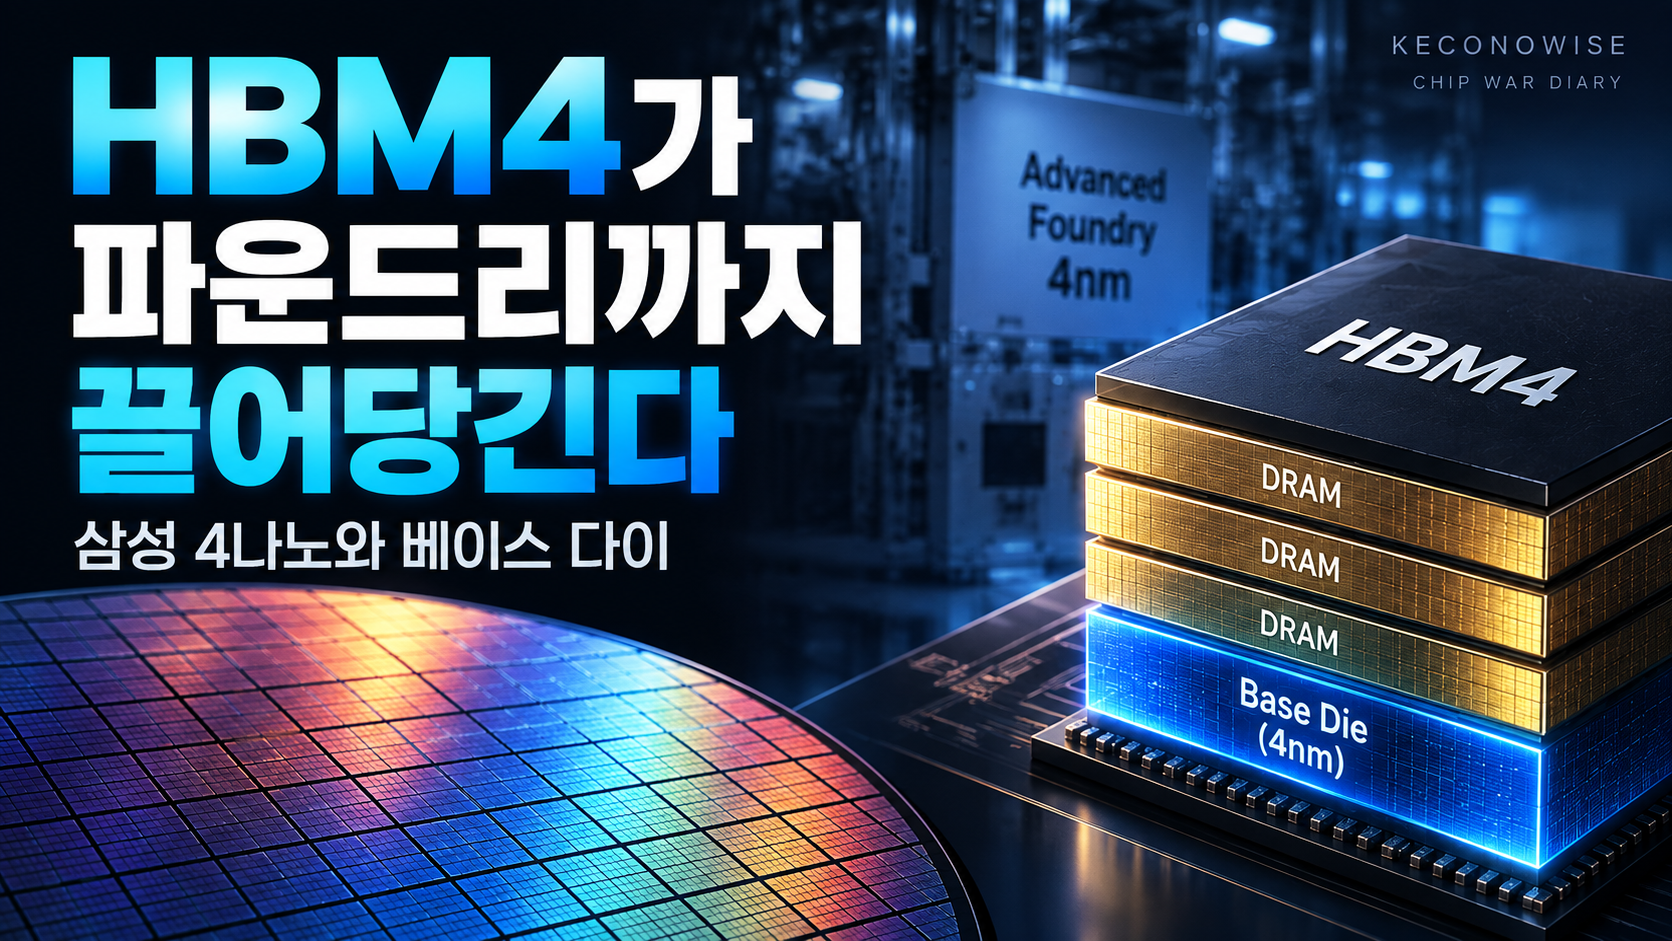
HBM 경쟁을 메모리 업체들의 D램 적층 경쟁으로만 보면 이제 시장의 절반밖에 보이지 않는다.
HBM4 베이스 다이가 첨단 파운드리 생산능력까지 끌어당기기 시작했기 때문이다.
9월 8일 DIGITIMES는 삼성전자가 HBM4 출하를 확대하면서 4나노 파운드리 생산능력의 절반 이상을 HBM4 베이스 다이에 배정하고 있다고 보도했다. 이 비중은 삼성전자가 공식 발표한 수치가 아니라 DIGITIMES가 전한 업계 추정치라는 점은 구분해서 볼 필요가 있다.
다만 큰 방향은 삼성전자의 공식 발표에서도 확인된다. 삼성전자는 2026년 2분기 실적 발표에서 HBM 베이스 다이 수요가 파운드리 실적 개선을 이끌었다고 설명했고, 하반기에는 4나노 기반 베이스 다이 제품의 판매를 확대하겠다고 밝혔다.
과거 HBM 경쟁의 병목이 ‘고성능 D램을 얼마나 많이 쌓아 안정적으로 공급할 수 있느냐’에 가까웠다면, HBM4 시대에는 첨단 로직 공정에서 베이스 다이를 얼마나 안정적으로 생산할 수 있느냐도 공급 경쟁의 일부가 되고 있다.
메모리와 파운드리의 경계가 흐려지고 있는 것이다.
HBM4 베이스 다이는 왜 중요해졌을까
HBM은 여러 장의 D램을 수직으로 쌓아 높은 대역폭을 확보하는 메모리다.
가장 아래에는 적층된 D램과 GPU·AI 가속기 사이에서 데이터 입출력과 제어를 담당하는 베이스 다이가 놓인다. HBM3E까지도 베이스 다이는 중요한 구성요소였지만, HBM4에서는 인터페이스가 넓어지고 첨단 로직 공정이 적용되면서 역할이 더 커지고 있다.
가장 눈에 띄는 변화는 I/O다.
삼성전자 HBM4는 I/O 핀 수를 기존 1,024개에서 2,048개로 두 배 확대했다. 삼성전자는 1c D램과 파운드리 4나노 로직 베이스 다이를 적용했고, 11.7Gbps의 동작 속도를 안정적으로 확보했으며 최대 13Gbps까지 구현할 수 있다고 밝혔다. 단일 스택 기준 최대 메모리 대역폭은 3.3TB/s 수준이다.
삼성전자는 2026년 2월 HBM4 양산 출하를 발표하면서 베이스 다이에 성능과 전력 효율 측면에서 유리한 4나노 공정을 적용했다고 설명했다.
핵심은 HBM4가 단순히 D램의 속도만 높인 제품이 아니라는 점이다.
데이터 통로가 넓어지고 전송 속도가 높아질수록 신호 제어와 전력 분배, 전력 효율, 발열 관리의 난도도 함께 높아진다. 삼성전자 역시 I/O 확대에 따른 전력 소모와 열 집중 문제를 줄이기 위해 저전력 설계와 전력 분배 네트워크 최적화를 적용했다고 설명한다.
베이스 다이를 어떤 공정으로 만들고 어떻게 설계하느냐가 HBM 전체의 성능과 효율에 더 직접적인 영향을 주기 시작한 것이다.
삼성 4나노 생산능력의 절반 이상이 HBM4로 간다는 의미
9월 8일 DIGITIMES는 삼성전자가 4나노 파운드리 생산능력의 절반 이상을 HBM4 베이스 다이에 배정하고 있다고 보도했다.
다시 강조하면 이 ‘절반 이상’은 삼성전자의 공식 생산능력 공시가 아니라 보도에 나온 추정치다. 따라서 정확한 웨이퍼 투입량이나 장기적인 배정 비율로 단정해서는 안 된다.
그럼에도 이 보도가 중요한 이유는 HBM 수요가 파운드리 생산능력의 용도까지 바꾸고 있다는 흐름을 보여주기 때문이다.
파운드리는 스마트폰 AP, GPU, CPU, 네트워크 칩 같은 로직 반도체를 생산해왔다. 그런데 HBM4부터는 메모리 제품의 가장 아래에 들어가는 베이스 다이 역시 첨단 로직 웨이퍼를 의미 있는 규모로 소비하는 수요처가 되고 있다.
삼성전자의 공식 실적 발표는 이 방향을 뒷받침한다.
즉 HBM 호황의 수혜 범위가 메모리 사업에서 끝나지 않고 파운드리의 가동률과 제품 구성으로 연결되는 구조가 나타나고 있다.
HBM4가 삼성의 ‘메모리+파운드리’ 구조를 다시 보게 하는 이유
HBM4 경쟁에서 삼성전자의 특징은 분명하다.
삼성은 HBM에 들어가는 D램을 만들고, 베이스 다이에 필요한 로직 파운드리 공정을 보유하고 있으며, 첨단 패키징 역량도 함께 갖고 있다.
HBM4에서는 이 구조의 의미가 과거보다 커질 수 있다.
메모리 업체가 고성능 D램을 안정적으로 적층하는 능력뿐 아니라 고객이 원하는 베이스 다이의 기능, 인터페이스, 전력 특성까지 함께 최적화해야 하는 방향으로 시장이 움직이고 있기 때문이다.
삼성전자는 이미 다음 세대로 넘어가고 있다.
삼성전자는 2026년 5월 29일 주요 글로벌 고객을 대상으로 12단 HBM4E 샘플 출하를 시작했다고 발표했다. 이 제품에도 1c D램과 삼성 파운드리의 4나노 로직 베이스 다이가 적용됐다. 핀당 14Gbps를 안정적으로 지원하고 최대 16Gbps까지 확장 가능하며, 단일 스택 기준 최대 3.6TB/s의 대역폭을 제공한다.
삼성전자는 HBM4E에서 메모리와 로직 아키텍처의 설계·공정 최적화를 통해 성능과 전력 효율, 수율을 함께 개선했다고 설명한다.
HBM 세대가 올라갈수록 메모리와 로직 공정을 얼마나 긴밀하게 최적화할 수 있는지가 제품 개발과 공급 경쟁의 새로운 변수가 되고 있는 셈이다.
그렇다면 SK하이닉스는 불리한가
그렇게 단순하게 볼 수는 없다.
삼성전자는 메모리와 파운드리를 모두 내부에 갖고 있지만, SK하이닉스는 TSMC와의 협력을 통해 HBM4 베이스 다이에 첨단 로직 공정을 적용하고 있다.
SK하이닉스는 2026년 4월 TSMC Technology Symposium에서 HBM4부터 베이스 다이에 TSMC의 첨단 로직 공정을 도입하고, 메모리와 로직의 통합을 강화하겠다고 밝혔다. 당시 전시된 16단 48GB HBM4 설명에도 ‘Powered by base die in TSMC advanced logic’이라는 문구가 사용됐다.
따라서 경쟁의 핵심을 단순히 ‘자체 파운드리가 있느냐’로 볼 수는 없다.
삼성은 내부의 메모리·파운드리 역량을 묶는 방식이고, SK하이닉스는 TSMC의 첨단 로직 공정과 패키징 생태계를 활용하는 방식이다.
결국 중요한 것은 고객이 원하는 성능과 전력 특성을 구현하면서 필요한 물량을 제때 공급할 수 있느냐다.
다만 한 가지는 분명해지고 있다.
메모리 업체가 확보해야 할 생산능력은 더 이상 D램 웨이퍼만이 아니다.
HBM용 D램, 베이스 다이를 위한 로직 웨이퍼, TSV와 적층 공정, 첨단 패키징이 하나의 공급망으로 묶이고 있다.
따라서 HBM 수요가 빠르게 늘면 병목은 D램 팹뿐 아니라 파운드리와 패키징에서도 나타날 수 있다.
이미 삼성 4나노에는 공급 제약 신호가 나타났다
삼성 4나노 라인을 둘러싼 수요는 HBM4에만 국한되지 않는다.
로이터는 8월 19일 삼성전자가 AI 반도체 수요 증가 속에서 일부 첨단 파운드리 서비스 가격을 최대 15% 인상했다고 보도했다. 보도에 따르면 가격 인상은 주로 신규 주문에 적용됐으며 4나노, 5나노, 8나노 웨이퍼가 대상에 포함됐다. 특히 한국의 4나노 라인은 당시 이미 최대 수준의 가동 상태에 이른 것으로 전해졌다.
여기에 HBM4 베이스 다이까지 4나노 생산능력을 소비한다면 생산능력 배분은 더 복잡해진다.
같은 첨단 공정에서 일반 로직 칩과 HBM 베이스 다이가 동시에 생산능력을 요구할 수 있기 때문이다.
이는 HBM4 시대의 공급 제약을 볼 때 단순히 “D램을 얼마나 생산할 수 있는가”만 계산해서는 안 되는 이유다.
엔비디아가 NVHBM을 꺼낸 것도 같은 방향이다
베이스 다이의 중요성은 삼성만의 이야기가 아니다.
엔비디아는 8월 26일 NVLink Fusion을 확장하면서 NVHBM이라는 커스텀 HBM 기술을 공개했다.
기존 XPU 연산 다이에 있던 메모리 컨트롤러를 HBM 베이스 다이로 옮기고, 엔비디아의 커스텀 메모리 컨트롤러와 인터페이스를 결합하는 구상이다.
앞서 Keconowise는 NVHBM에서 엔비디아가 왜 HBM의 베이스 다이까지 직접 설계 영역을 넓히려 하는지 분석했다.
이 흐름을 삼성의 4나노 생산 배정과 함께 보면 HBM 시장의 다음 변화가 더 선명해진다.
HBM의 경쟁 범위가 D램 적층에서 베이스 다이의 공정과 설계까지 확장되고 있다.
메모리 업체는 동일한 규격의 HBM을 만들어 공급하는 것에서 더 나아가 고객의 AI 가속기 구조에 맞춰 베이스 다이와 인터페이스를 공동 최적화하는 능력을 요구받고 있다.
문제는 HBM을 더 만들고 싶어도 생산능력이 무한하지 않다는 것이다
현재 D램 시장 자체도 공급 여유가 크지 않다.
TrendForce는 9월 7일 2026년 2분기 글로벌 D램 산업 매출이 전분기 대비 59.5% 증가해 약 1,547억3천만 달러에 이르렀다고 밝혔다. AI 서버 수요가 HBM3E뿐 아니라 LPDDR5X와 고용량 RDIMM 수요까지 끌어올렸지만, 공급 확대 속도는 수요 증가를 따라가지 못했다는 분석이다.
TrendForce는 공급업체 재고가 역사적으로 낮은 수준이며 추가 공급이 주로 서버용으로 배정되고 있다고 설명했다.
더 중요한 것은 2027년이다.
TrendForce는 D램 공급이 2027년에도 빠듯할 것으로 전망하면서, 엔비디아가 Rubin Ultra의 HBM 구성을 기존 12단 HBM4E뿐 아니라 8단 HBM4E, 12단 HBM4, 8단 HBM4까지 넓혀 검토하고 있다고 분석했다. 최종 사양은 아직 확정되지 않았다.
이 사례가 보여주는 것은 단순하다.
최고 사양의 HBM을 설계하는 것과 그것을 필요한 시점에 충분한 수량으로 확보하는 것은 다른 문제다.
AI 반도체 시장이 커질수록 성능 경쟁이 생산능력 배분 경쟁과 연결되는 순간이 늘고 있다.
Keconowise View — HBM4 경쟁의 핵심은 ‘메모리 점유율’만이 아니다
HBM4에서 눈여겨볼 변화는 삼성전자가 HBM 시장에서 몇 퍼센트의 점유율을 가져가느냐만이 아니다.
더 중요한 질문은 HBM이 반도체 산업의 다른 생산능력을 얼마나 끌어당기기 시작했느냐다.
HBM4는 D램 웨이퍼를 필요로 한다.
동시에 첨단 로직 공정으로 만든 베이스 다이가 필요하다.
적층 수가 높아지면 TSV와 패키징 역량의 중요성이 커지고, 데이터 속도가 높아질수록 전력과 발열 관리도 더 어려워진다.
결국 하나의 HBM 제품이 메모리 팹, 파운드리, 패키징을 하나의 공급망으로 묶고 있다.
DIGITIMES가 전한 것처럼 삼성 4나노 생산능력의 절반 이상이 실제로 HBM4 베이스 다이에 배정되고 있다면, 이는 단순한 생산계획 변화 이상의 의미를 갖는다.
AI 메모리 수요가 첨단 파운드리 생산능력의 용도까지 바꾸기 시작했다는 신호로 볼 수 있기 때문이다.
다만 이 비율은 외부 보도에 기반한 추정치이므로 향후 삼성전자의 실적 발표와 생산능력 관련 설명을 통해 계속 확인할 필요가 있다.
그리고 커스텀 HBM이 본격화되면 이 변화는 더 중요해질 수 있다.
엔비디아처럼 AI 칩 설계사가 베이스 다이 내부 구조에 직접 관여하고, 삼성전자와 SK하이닉스 역시 고객 맞춤형 HBM을 강화한다면 HBM 업체의 경쟁력은 ‘D램을 잘 만드는 능력’만으로 설명하기 어려워진다.
로직 공정, 베이스 다이 설계, 패키징, 고객 시스템과의 공동 최적화가 하나의 경쟁력으로 묶일 가능성이 커지고 있다.
앞으로 확인할 세 가지
첫째, 삼성 파운드리에서 HBM 베이스 다이가 차지하는 비중과 실적 기여도다. 삼성전자는 이미 하반기 4나노 베이스 다이 판매 확대를 공식적으로 제시했다. 향후 실적에서 HBM 관련 수요가 파운드리 가동률과 수익성 개선에 얼마나 기여하는지 확인할 필요가 있다.
둘째, HBM4E와 커스텀 HBM에서 베이스 다이의 역할이 얼마나 더 커지는지다. 고객 맞춤 기능이 늘어날수록 첨단 로직 공정과 베이스 다이 설계의 중요성도 높아질 수 있다.
셋째, HBM 공급 제약이 AI 가속기 사양까지 바꾸는지다. Rubin Ultra 사례처럼 공급 가능성과 비용을 고려해 여러 HBM 구성을 검토하는 흐름이 확대된다면, 메모리 공급은 단순한 가격 변수가 아니라 AI 칩 아키텍처를 결정하는 변수로 작용할 수 있다.
HBM4 시대의 경쟁은 이제 메모리 안에서 끝나지 않는다.
D램에서 시작된 AI 메모리 경쟁이 첨단 파운드리 생산능력까지 연결되고 있다.
참고 자료
- Samsung Newsroom Korea — 삼성전자, 세계 최초 업계 최고 성능의 HBM4 양산 출하
- Samsung Semiconductor — HBM4
- Samsung Global Newsroom — Samsung Electronics Announces Second Quarter 2026 Results
- Samsung Semiconductor — 삼성전자, 세계 최초 HBM4E 12단 샘플 출하
- SK hynix Newsroom — TSMC Technology Symposium 2026
- NVIDIA Blog — NVIDIA NVLink Fusion Expands With NVHBM Custom High-Bandwidth Memory
- TrendForce — DRAM Industry Revenue Rises 59.5% QoQ in 2Q26
- TrendForce — DRAM Supply to Remain Tight in 2027
- Reuters — Samsung hikes chipmaking prices by up to 15% on demand spike
- DIGITIMES — Samsung allocates more than half of 4nm foundry capacity to HBM4