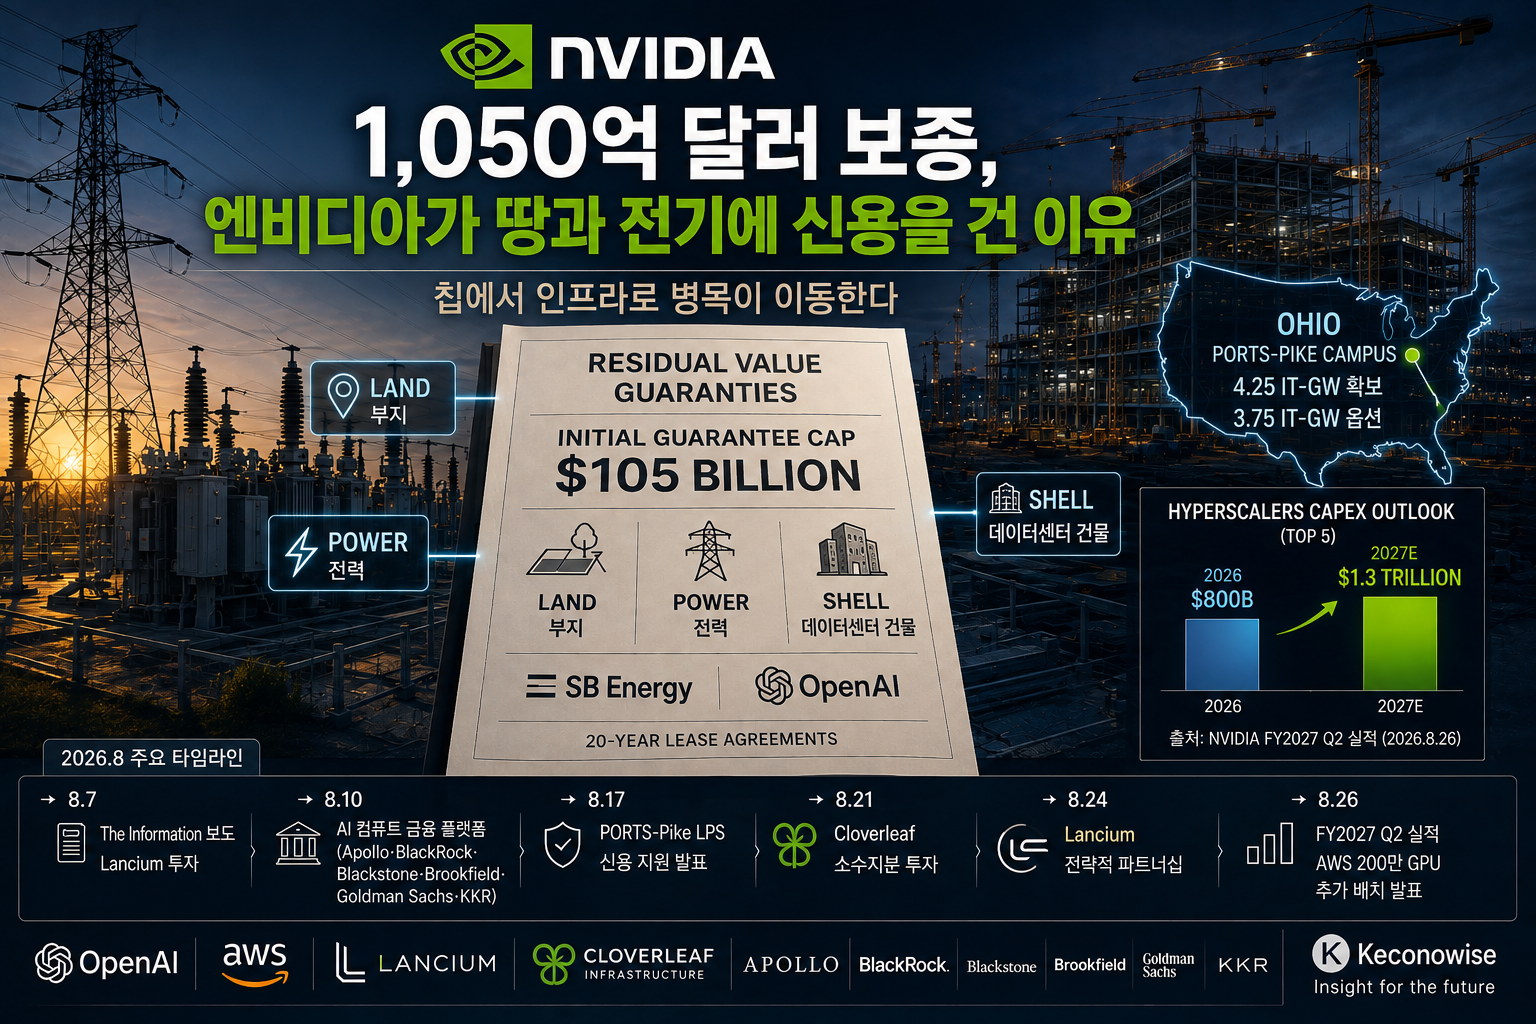
엔비디아 데이터센터 전략, GPU 회사가 건설 금융에 들어간 이유
1.3조 달러가 준비되고 있다. 그런데 GPU를 꽂을 곳이 부족하다
한국시간 8월 27일 새벽, 엔비디아가 FY2027 2분기 실적을 발표했다.
매출은 962억 달러로 전년 동기 대비 106% 증가했고, 데이터센터 부문 매출은 890억 달러로 117% 늘었다. 3분기 매출 가이던스는 1,080억 달러다. 이 전망에는 중국 데이터센터 컴퓨트 매출이 반영되어 있지 않다.
같은 콜에서 콜레트 크레스 CFO는 더 큰 숫자를 제시했다.
상위 5개 하이퍼스케일러의 설비투자가 2026년 약 8,000억 달러에서 2027년 1.3조 달러로 늘어날 것이라는 전망이다.
그리고 같은 날 AWS와 엔비디아는 Blackwell Ultra, Rubin, Rubin Ultra 등을 포함해 엔비디아 GPU 200만 개를 2027~2028년에 걸쳐 추가 배치하는 계획을 발표했다. 이는 지난 3월 GTC에서 발표한 100만 개 이상의 GPU 배치 계획에 더해지는 물량이다.
이번 분기 엔비디아가 데이터센터 매출 분류를 새로 나눈 것도 눈에 띈다.
하이퍼스케일 매출은 487억 달러, AI 클라우드·산업·엔터프라이즈(ACIE)는 403억 달러였다. 두 부문을 합치면 데이터센터 매출 890억 달러와 일치한다.
AWS나 마이크로소프트처럼 자체 데이터센터를 직접 구축하는 대형 클라우드 기업만으로 시장이 구성되는 것이 아니라, AI 네이티브 클라우드·소버린 AI·기업용 AI 수요가 하이퍼스케일에 근접한 규모까지 커졌다는 뜻이다.
여기서 한 가지 질문이 남는다.
그 GPU들이 들어갈 건물과, 그 건물에 들어올 전기는 누가 먼저 만드는가.
AI 기업들은 더 많은 GPU를 요구하고 있고 클라우드 기업들은 1조 달러가 넘는 돈을 투자할 준비를 하고 있다.
하지만 칩이 준비돼도 꽂을 건물과 전력이 없다면 실제 컴퓨팅 용량은 늘어나지 않는다.
이번 엔비디아 데이터센터 전략의 핵심은 이 문제를 데이터센터 개발사에만 맡겨두지 않기 시작했다는 점이다.
LPS: 엔비디아가 오하이오에서 실제로 한 일
8월 17일 엔비디아는 SB Energy와의 파트너십을 통해 미국 오하이오주 파이크 카운티 PORTS-Pike Technology Campus의 LPS(Land, Power, Shell) 용량을 확보했다고 발표했다.
LPS는 세 가지를 뜻한다.
- Land: 데이터센터를 지을 부지
- Power: 데이터센터가 사용할 전력
- Shell: 서버가 들어갈 데이터센터 건물
중요한 것은 거래 구조다.
이 발표를 “엔비디아가 데이터센터 부지와 전력을 샀다”고 이해하면 정확하지 않다.
데이터센터를 건설하고 소유하며 운영하는 주체는 SB Energy다. OpenAI가 20년 동안 이 시설을 임차한다.
엔비디아가 제공하는 것은 신용 지원(credit support)이다.
이를 통해 엔비디아는 초기 4.25 IT-GW의 LPS 용량을 확보하고 나머지 3.75 IT-GW에 대한 옵션을 갖는다. 전체 잠재 규모는 8 IT-GW다.
즉 엔비디아는 땅을 산 것이 아니다.
남이 짓는 데이터센터가 실제로 완성되도록 자신의 대차대조표와 신용을 거래 구조 안에 넣은 것이다.
엔비디아는 동시에 SB Energy에 15억 달러를 지분 투자한다.
| 항목 | 규모 |
|---|---|
| 엔비디아의 SB Energy 지분투자 | 15억 달러 |
| 초기 LPS 확보 용량 | 4.25 IT-GW |
| 추가 옵션 | 3.75 IT-GW |
| 전체 잠재 용량 | 8 IT-GW |
| SB Energy·소프트뱅크의 지역 계통 투자 | 최소 42억 달러 |
| SB Energy의 지역사회 기금 | 8,000만 달러 |
엔비디아가 제공하는 것은 단순한 리스료 보증이 아니다.
8월 17일 SEC에 제출된 8-K에서 이 계약은 residual value guaranties, 즉 잔존가치 보증으로 명시돼 있다.
약 4.25GW의 IT 부하에 해당하는 복수의 리스에 대해 엔비디아가 부담할 초기 지급 의무의 누적 상한은 1,050억 달러다.
다만 이 보증은 즉시 작동하는 구조가 아니다. OpenAI가 지급불능 상태에 빠져 리스 디폴트가 발생하거나 계약상 지급 의무를 이행하지 못하는 Trigger Event가 발생해야 엔비디아의 의무가 발동한다.
이 경우 엔비디아는 계약상 보장된 최소 리스 가치와 대체 임대나 자산 매각 등을 통해 회수한 금액 사이의 차액을 지급한다.
보증은 OpenAI가 만족스러운 신용등급을 확보하는 시점에 종료된다. 엔비디아가 제공한 것이 단순한 자본이 아니라, 사실상 OpenAI가 자체 신용을 확보할 때까지 빌려준 신용이라는 점을 계약서가 그대로 보여준다.
OpenAI는 엔비디아가 실제로 임대인에게 지급한 금액을 엔비디아에 상환하고 면책하기로 했다. 다만 이 상환 의무가 발동되는 상황 자체가 OpenAI가 리스 지급 의무를 이행하지 못한 경우이기 때문에, 상환 약정이 엔비디아의 위험을 완전히 제거한다고 보기는 어렵다.
중요한 것은 액수보다 방식의 변화다.
반도체 회사가 GPU를 판매하는 데서 그치지 않고, 몇 년 뒤 그 GPU가 들어갈 데이터센터가 실제로 건설되도록 금융 구조에 참여하기 시작했다.
20일 동안 벌어진 일
PORTS-Pike만 놓고 보면 하나의 대형 데이터센터 거래로 볼 수도 있다.
하지만 8월 엔비디아 데이터센터 전략을 시간순으로 놓으면 이야기가 달라진다.
| 날짜 | 주요 내용 |
|---|---|
| 8월 7일 | Lancium 투자 관련 보도 |
| 8월 10일 | 월가 6개사와 AI 컴퓨트 금융 플랫폼 발표 |
| 8월 17일 | PORTS-Pike LPS 신용 지원 발표 |
| 8월 21일 | Cloverleaf Infrastructure 소수지분 투자 |
| 8월 24일 | Lancium·NVIDIA 전략적 파트너십 공식 발표 |
| 8월 26일 | FY2027 Q2 실적·AWS 200만 GPU 추가 배치 계획 발표 |
불과 20일이다.
개별 거래 하나만 보면 서로 다른 투자처럼 보인다. 하지만 한 달 안에 일어난 사건들을 연결하면 공통점이 드러난다.
엔비디아가 개입하는 지점은 데이터센터가 완성된 뒤가 아니라 부지와 전력을 확보하고 금융 구조를 짜는 앞단이다.
Lancium
Lancium은 블랙스톤 포트폴리오의 에너지·데이터센터 인프라 기업이다.
8월 24일 공식 발표 기준으로 4GW의 임차 완료 용량과 15GW 이상의 개발 파이프라인을 보유하고 있다.
엔비디아는 Lancium에 전략적 투자를 했다고 공식 발표했지만 투자액은 공개하지 않았다. 신용 보증도 발표하지 않았다.
앞서 The Information은 엔비디아가 약 20% 지분을 확보하기 위해 초기 20억 달러를 투자하고 조건에 따라 추가 10억 달러를 투입할 가능성이 있다고 보도했다. 다만 이 금액은 8월 24일 공식 발표에서 재확인되지 않았다.
PORTS-Pike와의 차이가 중요하다.
Lancium에서는 지분 투자, PORTS-Pike에서는 15억 달러 지분 투자와 신용 지원을 함께 사용했다.
엔비디아가 모든 데이터센터 프로젝트에 같은 방식으로 개입하는 것이 아니라, 사안에 따라 지분과 신용을 나눠 사용하고 있다는 의미다.
Cloverleaf Infrastructure
8월 21일에는 Cloverleaf Infrastructure에 소수지분 투자를 발표했다. 투자액은 공개되지 않았다.
이 회사가 하는 일은 더욱 직접적이다.
데이터센터를 지은 뒤 전력을 찾는 것이 아니라, 먼저 전력회사와 계통 접속 및 전력 공급 조건을 확보한 뒤 ‘전기가 들어오는 땅’을 데이터센터 개발사에 제공한다.
WSJ 보도에 따르면 Cloverleaf는 지금까지 7GW 이상의 전력 확보 부지를 매각했고 개발 파이프라인은 10GW 이상이다.
Lancium, SB Energy, Cloverleaf.
세 회사의 사업 모델은 서로 다르지만 엔비디아가 바라보는 지점은 같다.
GPU가 설치되기 훨씬 이전 단계에서 전력과 부지를 준비하는 기업들이다.
왜 하필 이 단계일까.
반도체 생산과 서버 조달보다 전력 계통 접속 승인과 발전·변전 인프라 구축에 훨씬 긴 시간이 걸릴 수 있기 때문이다.
전기가 몇 년 뒤에 들어온다면 그 안에 들어갈 GPU의 실제 설치와 매출 역시 그 일정에 영향을 받을 수 있다.
칩의 시간과 전력망의 시간이 다르다.
엔비디아가 지금 움직이는 이유도 여기에 있다.
2028~2030년에 병목이 될 가능성이 있는 자원이 지금 만들어지도록 자신의 자본과 신용을 먼저 투입하는 것이다.
월가 6개사와 5,000억 달러, AI 컴퓨트가 금융자산이 되기 시작했다
이 움직임을 더 크게 확장한 것이 8월 10일 발표다.
엔비디아는 Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs, KKR와 독립적인 AI 컴퓨트 금융 플랫폼을 구축하기 위한 전략적 파트너십을 발표했다.
목표는 장기간에 걸쳐 5,000억 달러 이상의 제3자 자본을 AI 인프라 구축에 동원하는 것이다.
다만 이 숫자는 정확하게 읽어야 한다.
5,000억 달러는 엔비디아가 직접 투자하기로 약속한 금액도 아니고 엔비디아의 향후 매출도 아니다. 하나의 5,000억 달러짜리 펀드가 만들어진다는 의미도 아니다.
여러 독립 금융 플랫폼을 통해 장기간 동원하려는 제3자 자본의 목표 규모다.
현재는 MOU 단계이고 첫 프로젝트도 지정되지 않았다.
엔비디아는 거래별로 최대 25%까지 잔존가치를 지원할 수 있는 조건을 제시했지만 총액 한도가 확정 공시된 것도 아니다.
그럼에도 방향은 분명하다.
엔비디아는 GPU와 AI 시스템을 단순한 IT 장비가 아니라 장기간 현금흐름을 만들어낼 수 있는 투자 가능한 인프라 자산으로 금융시장에 제시하기 시작했다.
젠슨 황은 이번 실적 발표에서 이렇게 말했다.
“Compute is revenue.”
컴퓨트가 매출을 만드는 자산이라면 금융 논리도 달라진다.
장기간 사용료가 발생하고 그 현금흐름을 기반으로 자금을 조달할 수 있다. 여기에 신용 지원과 잔존가치 약정을 붙이면 더 많은 민간자본을 끌어들일 수도 있다.
GPU를 파는 것에서 끝나는 것이 아니라 GPU를 구매하고 설치할 수 있는 금융 구조까지 만드는 것이다.
성장 전략인가, 순환금융과 리스크 전가인가
물론 이 구조를 긍정적으로만 볼 수는 없다.
가장 먼저 나오는 비판은 순환금융이다.
엔비디아가 SB Energy에 투자한다. SB Energy는 데이터센터를 짓는다. OpenAI가 이를 임차한다. 그 데이터센터에는 엔비디아 GPU가 들어간다. 그리고 엔비디아가 일부 신용 위험까지 지원한다.
여기에 구조를 한 단계 더 들여다볼 필요가 있다. OpenAI는 단순한 임차인만이 아니라 SB Energy의 투자자이기도 하다. 즉 이 구조에서는 임차인이 임대인의 주주이면서, 엔비디아가 그 임차인의 신용 위험 일부를 잔존가치 보증으로 떠받치는 관계가 만들어진다.
반면 젠슨 황은 이 거래를 순환금융으로 보는 시각에 동의하지 않았다. OpenAI가 실제 리스료를 부담하며, 엔비디아는 자사의 규모와 장기 수요 가시성을 이용해 필요한 인프라가 현실화되도록 지원하는 것이라는 설명이다.
결과적으로 엔비디아가 자신의 제품을 구매할 수요처가 만들어지도록 자본과 신용을 동시에 공급하는 구조다.
AI 투자 과열을 우려하는 시장에서 이 구조가 논쟁의 대상이 되는 이유다.
두 번째 문제는 잔존가치다.
발전소나 데이터센터 건물은 수십 년 동안 사용할 수 있다. 하지만 AI 가속기는 기술 세대가 훨씬 빠르게 바뀐다.
몇 년 뒤 현재 세대 GPU의 경제적 가치가 예상보다 빠르게 하락한다면 컴퓨트 자산에 설정한 잔존가치 가정 역시 흔들릴 수 있다.
세 번째는 대차대조표 리스크다. 잔존가치 보증이 실제로 어떤 금융의무로 반영되는지는 이후 10-Q에서 더 구체적으로 확인할 필요가 있다.
반대 방향의 사실도 함께 볼 필요가 있다.
20년 임차 계약을 맺은 것은 엔비디아가 아니라 OpenAI이고 데이터센터를 건설·소유·운영하는 것도 SB Energy다.
엔비디아 역시 프로젝트 전체 비용이나 임차인의 모든 의무를 보증하는 것은 아니라고 설명하고 있다.
따라서 엔비디아가 데이터센터 전체 위험을 떠안았다고 해석하는 것 역시 과도하다.
결국 핵심은 리스크가 있느냐 없느냐가 아니라, 그 리스크가 누구에게 어느 정도 배분됐느냐다.
현재 공개된 정보만으로 그 비율을 정확하게 계산하기는 어렵다.
HBM에는 호재다. 하지만 가격이 너무 오르면 엔비디아도 대응한다
한국 반도체 공급망에서 가장 중요한 부분은 HBM이다.
현재 Vera Rubin GPU에는 288GB HBM4와 최대 22TB/s의 메모리 대역폭이 적용된다.
AI 데이터센터가 2028~2030년까지 늘어난다면 HBM 수요의 시간축 역시 길어진다. 전력과 부지가 미리 확보될수록 HBM 공급업체가 장기 공급계약과 설비투자를 결정할 근거도 강해질 수 있다.
그런데 이번 엔비디아 실적에서는 반대편 신호도 동시에 나왔다.
엔비디아의 총마진은 **Q2 75.0%**였고 Q3 가이던스는 **74.0%**다. 회사는 Q4에 71~72% 수준으로 낮아진 뒤 FY2028에는 안정화될 것으로 전망했으며, 메모리와 기타 부품 비용 상승을 압박 요인으로 지목했다.
메모리 비용이 엔비디아의 손익에 직접적인 압력으로 나타나기 시작한 것이다.
하지만 HBM 공급사의 협상력이 강해진다고 해서 HBM 매출이 같은 비율로 계속 증가하는 것은 아니다.
GPU 업체도 대응할 수 있기 때문이다.
TrendForce는 8월 4일 분석에서 엔비디아가 2027년 Rubin Ultra의 기준 설계였던 12단 HBM4E 외에 8단 HBM4E, 12단 HBM4, 8단 HBM4까지 평가 대상을 넓혔다고 전했다.
최종 사양은 아직 결정되지 않았다.
배경으로는 DRAM 공급 타이트와 12단 HBM4E의 검증 일정·수율 불확실성이 거론됐다.
여기서 HBM 공급사의 협상력은 역설을 만든다.
가격이 오르고 공급이 부족하면 메모리 업체에는 유리하다. 하지만 일정 수준을 넘어서면 엔비디아에는 더 높은 가격을 그대로 받아들이는 대신 적층 단수와 메모리 탑재 구성을 조정할 유인이 커진다.
차세대 AI 랙에서 메모리가 차지하는 비용이 커지고 있다는 점도 이 문제를 중요하게 만든다.
모건스탠리 추정으로 알려진 BOM 분석에 따르면 GB300 NVL72 랙의 총 부품원가는 약 399만 달러이며 이 가운데 메모리는 약 37만4,000달러, 전체의 약 9.4%다.
차세대 VR200 NVL72에서는 총원가가 약 780만 달러로 95% 증가하는 반면 메모리 원가는 약 200만 달러로 435% 늘어나고, 메모리 비중은 약 **25.7%**까지 상승하는 것으로 추정된다.
※ 해당 수치는 엔비디아 공식 BOM이 아니라 모건스탠리 추정치로 알려진 분석값이다.
이 추정이 맞다면 차세대 AI 시스템에서 메모리는 단순한 핵심 부품을 넘어 시스템 경제성을 좌우하는 비용 항목으로 올라서게 된다.
따라서 삼성전자와 SK하이닉스에는 두 방향이 동시에 열린다.
전력과 데이터센터가 미리 확보되면 2028~2030년 HBM 수요의 가시성은 높아진다.
반면 HBM 가격과 공급 부족이 지나치게 심해지면 고객사가 탑재 구조를 조정할 수 있고, 더 긴 시간축에서는 전력 인입과 데이터센터 가동 지연이 GPU와 HBM의 실제 설치 시점을 늦출 수 있다.
HBM 가격 상승이 곧바로 같은 비율의 HBM 매출 증가를 의미하지 않는 이유다.
Keconowise View
이번 흐름의 핵심은 병목에는 시차가 있다는 점이다.
2026~2027년에는 첨단 반도체와 HBM 공급이 여전히 중요한 제약이다.
하지만 엔비디아 데이터센터 인프라 전략의 핵심인 LPS 프로젝트는 2028~2030년을 바라본다.
즉 엔비디아는 현재의 병목만 해결하고 있는 것이 아니다.
몇 년 뒤 다음 병목이 될 자원이 지금 만들어지도록 먼저 움직이고 있다.
과거에는 장기 계약과 공급망 협력을 통해 첨단 공정과 HBM 물량을 선제적으로 확보했다면, 데이터센터에서는 직접 모든 자산을 소유하는 대신 자본과 신용을 제공해 다른 기업이 인프라를 먼저 짓도록 만드는 방식까지 동원하고 있다.
이 변화는 한국 반도체 업체에도 중요한 신호다.
AI 인프라 수요가 2030년까지 이어진다고 해서 HBM 공급업체의 미래가 자동으로 보장되는 것은 아니다.
메모리가 부족하고 비싸지면 고객은 적층 단수와 탑재 구조를 조정할 수 있고, 칩 공급 문제가 해결된 뒤에는 전력과 데이터센터 건설 일정이 새로운 제약으로 등장할 수 있다.
결국 AI 반도체 시장을 읽는 기준도 칩 출하량 하나에서 벗어나야 한다.
HBM 가격과 메모리 구성, 데이터센터 금융, 전력 계통 접속, 착공과 가동 시점까지 하나의 공급망으로 봐야 한다.
엔비디아의 전략이 성공한다면 단순히 GPU 수요를 예측한 회사가 아니라 몇 년 뒤 자신의 GPU가 들어갈 시장을 미리 만들어낸 회사가 된다.
반대로 AI 컴퓨트 수요가 예상에 미치지 못하거나 잔존가치가 예상보다 빠르게 떨어진다면, 그동안 반도체 기업과는 거리가 멀었던 장기 인프라 금융 리스크가 엔비디아의 대차대조표로 돌아올 수 있다.
아직 어느 쪽이라고 단정할 단계는 아니다.
다음 확인 지점은 엔비디아의 10-Q다. 회사는 이번 잔존가치 보증을 8-K의 Item 2.03, 즉 ‘직접적 금융의무 또는 부외거래 의무의 발생’으로 신고했고, 계약서 양식을 해당 분기 10-Q에 첨부하겠다고 밝혔다.
이제 확인해야 할 것은 1,050억 달러라는 상한보다, 실제 계약에서 어떤 조건과 위험이 엔비디아의 대차대조표 안과 밖에 어떻게 배분돼 있는지다.
AI 반도체 전쟁의 다음 승부처는 더 이상 칩 안에만 있지 않다. 그 칩을 꽂을 땅과 전기를 누가 먼저 준비하느냐가 새로운 경쟁의 축으로 떠오르고 있다.
참고 자료
- NVIDIA, *Financial Results for Second Quarter Fiscal 2027* (2026.8.26)
- NVIDIA·AWS, *AWS and NVIDIA to Deliver 2 Million Additional GPUs and Next-Generation Infrastructure for Agentic and Physical AI* (2026.8.26)
- NVIDIA, *NVIDIA Guarantees SB Energy’s PORTS-Pike Technology Campus in Ohio to Exclusively Host NVIDIA AI Compute* (2026.8.17)
- NVIDIA, *NVIDIA Partners With Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs and KKR to Establish AI Compute Infrastructure Financing Platforms* (2026.8.10)
- Lancium, *Lancium Announces Partnership with NVIDIA to Advance Gigawatt-Scale AI Factory Development Across Its 15+ GW Portfolio* (2026.8.24)
- Cloverleaf Infrastructure, *Cloverleaf Infrastructure Forms Strategic Partnership with NVIDIA to Accelerate Data Center Infrastructure Development* (2026.8.21)
- TrendForce, *DRAM Supply to Remain Tight in 2027, Prompting NVIDIA to Lower HBM Configurations for Rubin Ultra* (2026.8.4)
- Reuters, NVIDIA의 SB Energy·PORTS-Pike 신용 지원 관련 보도 (2026.8.17)
- The Wall Street Journal, NVIDIA의 Cloverleaf Infrastructure 투자 관련 보도
- The Information, NVIDIA의 Lancium 투자 관련 보도 (2026.8.7)
- NVIDIA SEC Form 8-K, PORTS-Pike residual value guaranties and $105 billion cap (2026.8.17)
- Reuters, Nvidia forecasts 70% sales growth next year, signals AI spending boom has years left to run (2026.8.26)
- Tom’s Hardware, Morgan Stanley BOM estimates for GB300 and VR200 NVL72
본 글은 공개된 기업 발표와 시장조사기관 및 언론 보도를 바탕으로 작성한 산업 분석이며 특정 기업의 주식 매수·매도를 권유하지 않습니다.